Domain jkhj.de kaufen?
Wir ziehen mit dem Projekt
jkhj.de um.
Sind Sie am Kauf der Domain
jkhj.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jkhj.de kaufen?
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **

Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
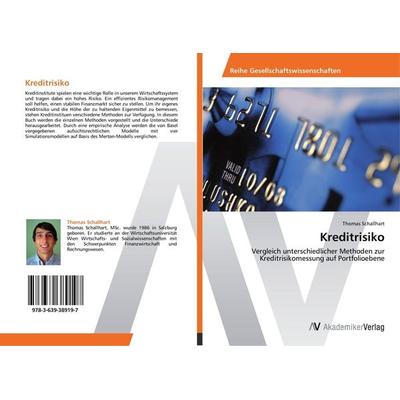
Kreditrisiko und Ausfallswahrscheinlichkeiten mittels Migrationsmatrizen, Taschenbuch von Stefan Vaterl, GRIN, 978-3-346-19622-4Kreditrisiko Und Ausfallswahrscheinlichkeiten Mittels Migrationsmatrizen, Taschenbuch Von Stefan Vaterl, Grin, 978-3-346-19622-4, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mindestkapitalanforderung für ein Kreditportfolio im Rahmen eines stochastischen Modells mit integriertem Markt- und Kreditrisiko, Taschenbuch vonMindestkapitalanforderung Für Ein Kreditportfolio Im Rahmen Eines Stochastischen Modells Mit Integriertem Markt- Und Kreditrisiko, Taschenbuch Von Hervé Awoumlac Tsatedem, Bachelor + Master Publishing, 978-3-95820-252-8, Seitenanzahl: 6824,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
Künstliche Intelligenz und Kreditrisiko im Bankwesen, Taschenbuch von Oumar Armel Mbenza Makiadi, Verlag Unser WissenKünstliche Intelligenz Und Kreditrisiko Im Bankwesen, Taschenbuch Von Oumar Armel Mbenza Makiadi, Verlag Unser Wissen, Seitenanzahl: 12466,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreditrisiko und Ausfallswahrscheinlichkeiten mittels Migrationsmatrizen, Taschenbuch von Stefan Vaterl, GRIN, 978-3-346-19622-4Kreditrisiko Und Ausfallswahrscheinlichkeiten Mittels Migrationsmatrizen, Taschenbuch Von Stefan Vaterl, Grin, 978-3-346-19622-4, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mindestkapitalanforderung für ein Kreditportfolio im Rahmen eines stochastischen Modells mit integriertem Markt- und Kreditrisiko, Taschenbuch vonMindestkapitalanforderung Für Ein Kreditportfolio Im Rahmen Eines Stochastischen Modells Mit Integriertem Markt- Und Kreditrisiko, Taschenbuch Von Hervé Awoumlac Tsatedem, Bachelor + Master Publishing, 978-3-95820-252-8, Seitenanzahl: 6824,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bahlcke, Joachim: Bildung, Mobilität und WissenstransferBildung, Mobilität und Wissenstransfer , Studien zum schlesisch-oberlausitzischen Kulturraumin nachreformatorischer Zeit , Leitungen, Röhre & Schläuche > Kraftstoffversorgung , Erscheinungsjahr: 20241209, Titel der Reihe: Neue Forschungen zur Schlesischen Geschichte#Band 034#, Autoren: Bahlcke, Joachim, Seitenzahl/Blattzahl: 568, Abbildungen: mit ca. 50 Farbabb., Keyword: Bildungsgeschichte,; Kulturgeschichte; Mobilität; Mäzenatentum; Wissenschaft; Wissenstransfer, Fachschema: Oberlausitz~Siebzehntes Jahrhundert~Wissenschaftsgeschichte (Sozial- und Geisteswissenschaften), Fachkategorie: Wissenschaftsgeschichte (Sozial- und Geisteswissenschaften), Warengruppe: HC/Geschichte/Neuzeit, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 175, Höhe: 41, Gewicht: 1176, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko bei Finanztransaktionen beeinflussen, sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Eine schlechte Bonität erhöht das Risiko eines Kreditausfalls, während ein hoher Kreditbetrag und eine lange Laufzeit das Risiko ebenfalls erhöhen können. Es ist wichtig, diese Faktoren sorgfältig zu analysieren und zu bewerten, um das Kreditrisiko angemessen zu managen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.